Domain versicherungen-für-unternehmer.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-für-unternehmer.de um.
Sind Sie am Kauf der Domain
versicherungen-für-unternehmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-für-unternehmer.de kaufen?
Wie kann man die Prämienzahlung für Versicherungen optimieren?
Man kann die Prämienzahlung für Versicherungen optimieren, indem man verschiedene Angebote vergleicht und den günstigsten Tarif wählt. Zudem kann man durch eine höhere Selbstbeteiligung die monatlichen Kosten senken. Auch regelmäßige Überprüfungen der Versicherungen und Anpassungen an die aktuellen Bedürfnisse können zu Einsparungen führen. **
Worauf sollte man bei der Haftungsabsicherung als Unternehmer besonders achten?
Als Unternehmer sollte man besonders darauf achten, eine ausreichende Haftpflichtversicherung abzuschließen, um sich vor Schadensersatzansprüchen zu schützen. Zudem ist es wichtig, Verträge und Vereinbarungen sorgfältig zu prüfen und gegebenenfalls Haftungsklauseln zu verhandeln. Eine regelmäßige Überprüfung und Anpassung der Versicherungen sowie eine professionelle Beratung können dabei helfen, Haftungsrisiken zu minimieren. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
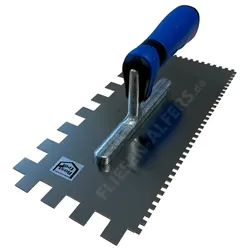
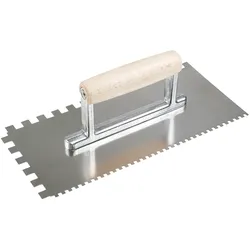
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Wie kann man die Prämienzahlung für Versicherungen am besten verwalten und optimieren, um Kosten zu senken und den Versicherungsschutz zu maximieren?
1. Vergleiche regelmäßig die Angebote verschiedener Versicherungsunternehmen, um die besten Prämien zu erhalten. 2. Nutze Rabatte und Sonderaktionen, um Kosten zu senken. 3. Passe den Versicherungsschutz an deine aktuellen Bedürfnisse an, um Über- oder Unterversicherung zu vermeiden. **
-
Wie kann man die Prämienzahlung für Versicherungen am effektivsten verwalten und optimieren?
1. Überprüfen Sie regelmäßig Ihre Versicherungspolicen, um sicherzustellen, dass Sie nur die benötigten Abdeckungen haben. 2. Vergleichen Sie regelmäßig die Preise verschiedener Versicherungsanbieter, um sicherzustellen, dass Sie den besten Deal erhalten. 3. Automatisieren Sie Ihre Prämienzahlungen, um sicherzustellen, dass Sie keine Zahlungen verpassen und mögliche Strafen vermeiden. **
-
Welche Faktoren können die Höhe der Prämienzahlung bei Versicherungen beeinflussen?
Die Höhe der Prämienzahlung bei Versicherungen kann von verschiedenen Faktoren abhängen, darunter das Alter und Geschlecht des Versicherten, der Gesundheitszustand, der Beruf, das Versicherungsrisiko sowie die gewählte Versicherungssumme und -dauer. Zudem spielen auch individuelle Risikofaktoren wie Vorerkrankungen, Rauchverhalten oder Risikosportarten eine Rolle bei der Festlegung der Prämie. Versicherungen berücksichtigen zudem statistische Daten und Erfahrungswerte, um das Risiko des Versicherten einzuschätzen und die Prämie entsprechend anzupassen. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und welche Vorteile bietet sie für Versicherungsnehmer?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, meist monatlich oder jährlich. Versicherungsnehmer zahlen einen festgelegten Betrag an die Versicherungsgesellschaft, um im Gegenzug im Schadensfall Leistungen zu erhalten. Die Vorteile für Versicherungsnehmer sind finanzielle Sicherheit im Schadensfall, Schutz vor unerwarteten Kosten und die Möglichkeit, sich gegen Risiken abzusichern. **


Wie berechnet sich die Prämienzahlung für Versicherungen und welche Faktoren werden dabei berücksichtigt?
Die Prämienzahlung für Versicherungen basiert hauptsächlich auf dem Risiko, das der Versicherer bei der Versicherung eines bestimmten Objekts oder einer Person eingeht. Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme werden berücksichtigt, um das individuelle Risiko zu bewerten. Je höher das Risiko, desto höher fällt in der Regel die Prämienzahlung aus. **
"Was muss man beachten, um die Prämienzahlung für Versicherungen zu optimieren?" "Welche Vorteile bringt es, eine jährliche statt monatliche Prämienzahlung zu vereinbaren?"
Um die Prämienzahlung für Versicherungen zu optimieren, sollte man verschiedene Angebote vergleichen, um den besten Preis zu erhalten. Zudem ist es wichtig, die Vertragslaufzeit und die Höhe der Selbstbeteiligung zu berücksichtigen. Eine jährliche Prämienzahlung bringt den Vorteil, dass oft Rabatte gewährt werden und man sich nicht monatlich um die Zahlung kümmern muss. **
Top-Angebote
Produkte zum Begriff Buttering:
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Prämienzahlung für Versicherungen optimieren?
Man kann die Prämienzahlung für Versicherungen optimieren, indem man verschiedene Angebote vergleicht und den günstigsten Tarif wählt. Zudem kann man durch eine höhere Selbstbeteiligung die monatlichen Kosten senken. Auch regelmäßige Überprüfungen der Versicherungen und Anpassungen an die aktuellen Bedürfnisse können zu Einsparungen führen. **
-
Worauf sollte man bei der Haftungsabsicherung als Unternehmer besonders achten?
Als Unternehmer sollte man besonders darauf achten, eine ausreichende Haftpflichtversicherung abzuschließen, um sich vor Schadensersatzansprüchen zu schützen. Zudem ist es wichtig, Verträge und Vereinbarungen sorgfältig zu prüfen und gegebenenfalls Haftungsklauseln zu verhandeln. Eine regelmäßige Überprüfung und Anpassung der Versicherungen sowie eine professionelle Beratung können dabei helfen, Haftungsrisiken zu minimieren. **
-
Wie kann man die Prämienzahlung für Versicherungen am besten verwalten und optimieren, um Kosten zu senken und den Versicherungsschutz zu maximieren?
1. Vergleiche regelmäßig die Angebote verschiedener Versicherungsunternehmen, um die besten Prämien zu erhalten. 2. Nutze Rabatte und Sonderaktionen, um Kosten zu senken. 3. Passe den Versicherungsschutz an deine aktuellen Bedürfnisse an, um Über- oder Unterversicherung zu vermeiden. **
-
Wie kann man die Prämienzahlung für Versicherungen am effektivsten verwalten und optimieren?
1. Überprüfen Sie regelmäßig Ihre Versicherungspolicen, um sicherzustellen, dass Sie nur die benötigten Abdeckungen haben. 2. Vergleichen Sie regelmäßig die Preise verschiedener Versicherungsanbieter, um sicherzustellen, dass Sie den besten Deal erhalten. 3. Automatisieren Sie Ihre Prämienzahlungen, um sicherzustellen, dass Sie keine Zahlungen verpassen und mögliche Strafen vermeiden. **
Ähnliche Suchbegriffe für Buttering
-
Herbst, Sebastian: Existenzsicherung durch Grundsicherung für Arbeitsuchende und SozialhilfeExistenzsicherung durch Grundsicherung für Arbeitsuchende und Sozialhilfe , Der Leitfaden für Ausbildung und Praxis Dieses Buch richtet sich an alle, die im Bereich der Existenzsicherung durch die Grundsicherung für Arbeitsuchende nach dem SGB II und die Sozialhilfe nach dem SGB XII einen fundierten Einblick gewinnen möchten. Bestens geeignet für die Einarbeitung und Vertiefung in SGB II und SGB XII Für Studierende und Referendarinnen und Referendare sowie für die Praxis ist es - auch wegen der umfangreichen Darstellung der aktuellen höchstrichterlichen Rechtsprechung - ein unverzichtbares Werk zur effektiven und erfolgreichen Einarbeitung und Vertiefung in die rechtlich schwierige Materie. Hierzu dienen auch die mehr als 400 Fußnoten, die Detailwissen vermitteln und ein vertieftes Nachlesen und Nacharbeiten ermöglichen. Mit vielen Fällen und Beispielen Leserinnen und Leser können das erworbene Wissen an den vielen - nicht selten aus der richterlichen Praxis stammenden - Beispielsfällen und den erläuternden Berechnungsbeispielen schlüssig nachvollziehen. Auf aktuellem Stand Das Buch berücksichtigt die Rechtslage auf dem Stand vom März 2020. Damit werden im Bereich des SGB II nicht nur die aktuellen Regelbedarfe, sondern auch die jüngste Entscheidung des Bundesverfassungsgerichts zu den Sanktionen und die Entscheidungen des Bundessozialgerichts zu den Kosten der Unterkunft samt sog. schlüssigem Konzept berücksichtigt. Im Recht der Sozialhilfe sind insbesondere die Einfügung der Eingliederungshilfe in das SGB IX durch das Bundesteilhabegesetz sowie die Änderungen durch das Angehörigen-Entlastungsgesetz eingearbeitet worden. Zielgruppe: Studierende und Referendarinnen und Referendare Beschäftigte in den Jobcentern, Sozialämtern, Gewerkschaften und Wohlfahrtsverbänden Fachanwältinnen und Fachanwälte für Sozialrecht Inhaltsverzeichnis (PDF) Leseprobe (PDF) , Warnleuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202008, Produktform: Kartoniert, Autoren: Herbst, Sebastian~Jenak, Andreas, Auflage: 20002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 350, Keyword: Leistungsträger; Einkommen; Vermögen; Regelbedarf; Teilhabe; Pflichtverletzung; Lehrbuch; Einrichtung; Lebensunterhalt; Leistungsberechtigung; Nachrangigkeit, Fachschema: Arbeitslosigkeit~Sozialabgaben~Sozialversicherung~Versicherung / Sozialversicherung~Sozialversicherungsrecht~Sozialrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Arbeitsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Sozialrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 208, Breite: 144, Höhe: 25, Gewicht: 447, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783415047365, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren können die Höhe der Prämienzahlung bei Versicherungen beeinflussen?
Die Höhe der Prämienzahlung bei Versicherungen kann von verschiedenen Faktoren abhängen, darunter das Alter und Geschlecht des Versicherten, der Gesundheitszustand, der Beruf, das Versicherungsrisiko sowie die gewählte Versicherungssumme und -dauer. Zudem spielen auch individuelle Risikofaktoren wie Vorerkrankungen, Rauchverhalten oder Risikosportarten eine Rolle bei der Festlegung der Prämie. Versicherungen berücksichtigen zudem statistische Daten und Erfahrungswerte, um das Risiko des Versicherten einzuschätzen und die Prämie entsprechend anzupassen. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und welche Vorteile bietet sie für Versicherungsnehmer?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, meist monatlich oder jährlich. Versicherungsnehmer zahlen einen festgelegten Betrag an die Versicherungsgesellschaft, um im Gegenzug im Schadensfall Leistungen zu erhalten. Die Vorteile für Versicherungsnehmer sind finanzielle Sicherheit im Schadensfall, Schutz vor unerwarteten Kosten und die Möglichkeit, sich gegen Risiken abzusichern. **
-
Wie berechnet sich die Prämienzahlung für Versicherungen und welche Faktoren werden dabei berücksichtigt?
Die Prämienzahlung für Versicherungen basiert hauptsächlich auf dem Risiko, das der Versicherer bei der Versicherung eines bestimmten Objekts oder einer Person eingeht. Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme werden berücksichtigt, um das individuelle Risiko zu bewerten. Je höher das Risiko, desto höher fällt in der Regel die Prämienzahlung aus. **
-
"Was muss man beachten, um die Prämienzahlung für Versicherungen zu optimieren?" "Welche Vorteile bringt es, eine jährliche statt monatliche Prämienzahlung zu vereinbaren?"
Um die Prämienzahlung für Versicherungen zu optimieren, sollte man verschiedene Angebote vergleichen, um den besten Preis zu erhalten. Zudem ist es wichtig, die Vertragslaufzeit und die Höhe der Selbstbeteiligung zu berücksichtigen. Eine jährliche Prämienzahlung bringt den Vorteil, dass oft Rabatte gewährt werden und man sich nicht monatlich um die Zahlung kümmern muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.